Seguro de vivienda en Florida
Ayudamos a los propietarios de Florida a entender sus opciones de cobertura, comparar las aseguradoras disponibles y solicitar una cotización.
¿Qué es el seguro de vivienda?
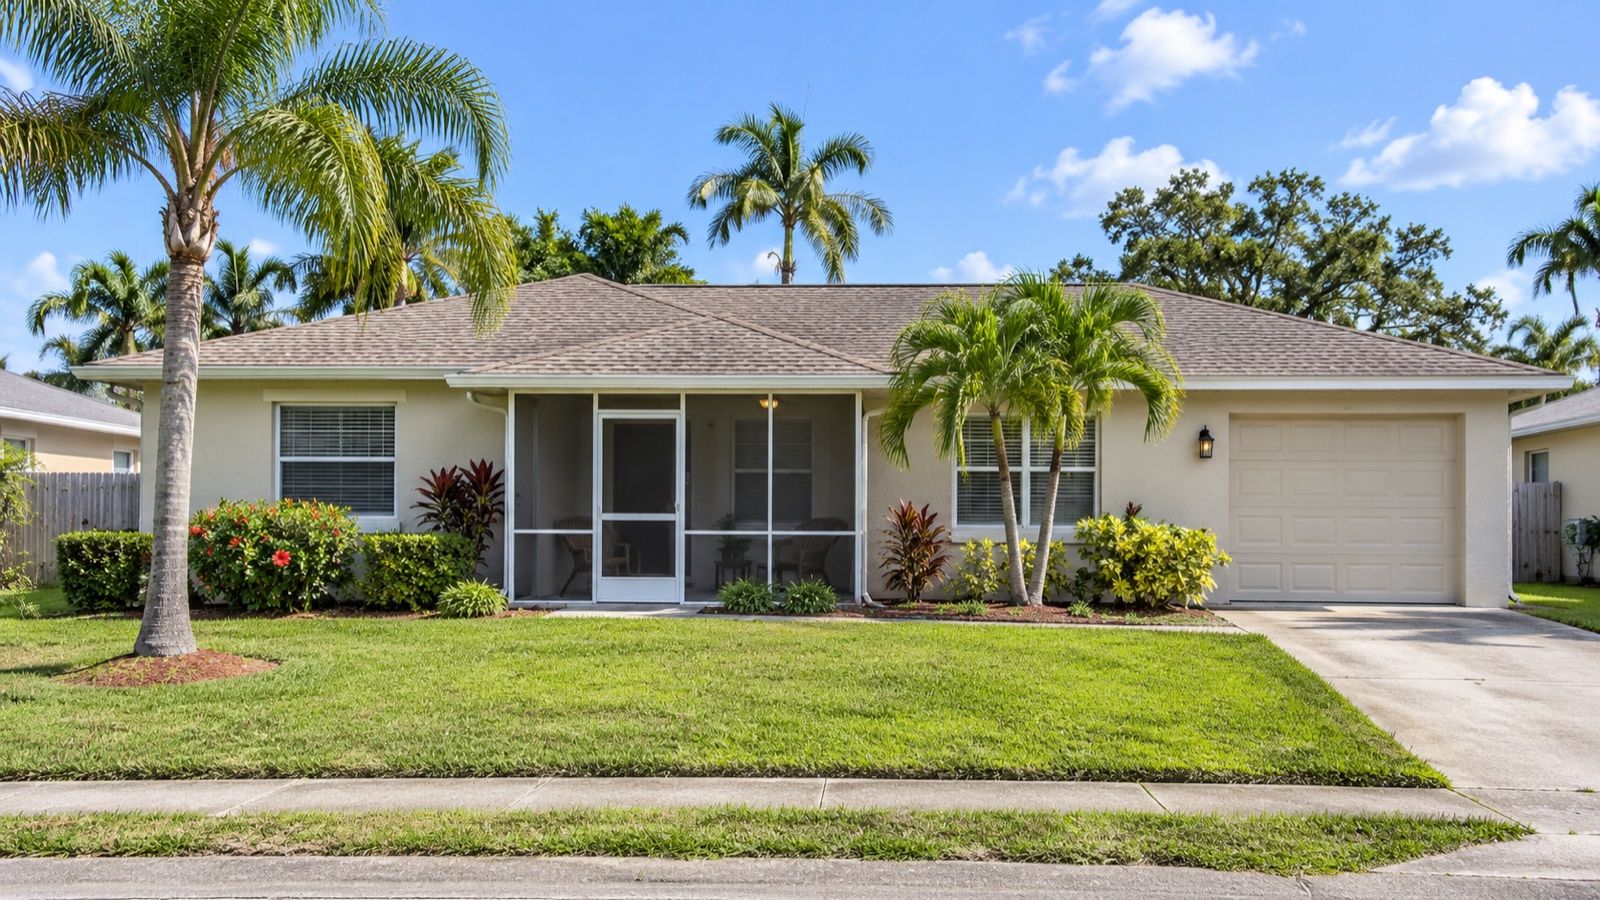
El seguro de vivienda es una póliza que combina varias coberturas. Ayuda a pagar la reparación o reconstrucción de su casa y el reemplazo de sus pertenencias después de una pérdida cubierta, e incluye cobertura de responsabilidad civil si usted es legalmente responsable de las lesiones o los daños a la propiedad de otra persona. Las coberturas, los límites, las exclusiones y los deducibles varían según la póliza y la aseguradora.
¿Es obligatorio el seguro de vivienda en Florida?
Este es un resumen de lo que publica el estado, a noviembre de 2026. Un agente puede explicarle lo que le aplica.
No por ley estatal
La ley de Florida no le exige comprar un seguro de vivienda. Algunas ciudades y condados pueden exigir cobertura de responsabilidad civil si usted tiene ciertas mascotas o una piscina.
Normalmente por su prestamista
En las casas con hipoteca, la mayoría de las instituciones de préstamo exigen un seguro sobre la vivienda, y también cobertura de inundación si la casa está en una zona especial de inundación. La mayoría de los prestamistas también exigen cobertura de tormenta de viento.
Si la cobertura se interrumpe
Un prestamista puede comprar una póliza por usted y cobrársela. El estado advierte que esta cobertura puede costar más, cubre solo la estructura y nombra al prestamista como asegurado.
¿Qué cubre el seguro de vivienda?
Una póliza de vivienda normalmente ofrece las coberturas siguientes. Cada una tiene su propio límite, indicado en la página de declaraciones de la póliza.
Vivienda
Normalmente incluidaLa estructura de su casa. Los daños están cubiertos cuando los causa un riesgo que la póliza cubre, como incendio, rayo, tormenta de viento, granizo, robo o una descarga accidental de agua.
Otras estructuras
Normalmente incluidaEstructuras de la propiedad que no están unidas a la casa, como cobertizos, cercas y garajes separados.
Bienes personales
Normalmente incluidaEl contenido de su casa y otras pertenencias suyas o de los familiares que viven con usted.
Pérdida de uso
Normalmente incluidaTambién llamada gastos adicionales de manutención. Paga costos adicionales, como comida y alojamiento temporal, cuando un daño cubierto le impide vivir en su casa.
Responsabilidad civil personal
Normalmente incluidaLo protege ante un reclamo o una demanda por lesiones corporales o daños a la propiedad de otras personas de los que usted sea legalmente responsable, incluidos los honorarios legales, hasta un límite.
Pagos médicos a terceros
Normalmente incluidaPaga los gastos médicos, hasta un límite, de personas que se lesionan accidentalmente en su casa, sin importar de quién sea la culpa.
Tormenta de viento y granizo
Incluida salvo exclusión por escritoLos daños por tormentas de viento, huracanes y granizo forman parte de prácticamente todas las pólizas de vivienda, salvo que usted firme una declaración para excluirlos. En la zona de Florida conocida como wind-pool es probable que se contrate como póliza separada.
Ley y ordenanza
Incluida salvo rechazo por escritoAyuda con el costo adicional de reconstruir según los códigos de construcción vigentes. Se incluye al 25 por ciento del límite de la vivienda, y debe ofrecerse un límite del 50 por ciento.
Colapso catastrófico del terreno
Incluida por leyCubre un colapso del terreno, definido de forma estricta, que deja la casa declarada inhabitable y con orden de desalojo. No es lo mismo que la cobertura de socavones (sinkholes).
La cobertura exacta, los límites, los deducibles y las exclusiones dependen de la póliza, de la aseguradora y de su evaluación.
Lo que el seguro de vivienda puede no cubrir
Estos son límites y exclusiones que señala la guía para consumidores de Florida. Su póliza es la que determina qué está cubierto y qué no.
Inundación
La mayoría de las pólizas de vivienda excluyen los daños por inundación, es decir, por la subida del nivel del agua. El seguro contra inundaciones es una póliza separada.
Socavones (sinkholes)
Las aseguradoras no están obligadas a incluir automáticamente la cobertura de socavones. Debe estar disponible por una prima adicional, y la aseguradora puede inspeccionar la propiedad antes.
Moho
El moho que resulta de una pérdida cubierta normalmente está cubierto, pero la mayoría de las aseguradoras limitan el monto, y algunas lo excluyen.
Objetos de valor
Las pólizas suelen tener límites especiales para artículos como dinero en efectivo, joyas, platería, armas y antigüedades. Por lo general se puede agregar cobertura adicional por una prima adicional.
Accidentes de auto y daños intencionales
La responsabilidad civil personal no cubre su responsabilidad legal por un accidente de automóvil, ni los daños intencionales causados por usted o por los familiares que viven con usted.
Un negocio en casa
La cobertura de pagos médicos no aplica a las actividades de un negocio que opera en la casa.
Opciones de cobertura para revisar
Algunas decisiones definen cómo responde una póliza cuando usted tiene un reclamo. Un agente puede explicarle cada una sin decidir por usted.
Costo de reemplazo o valor real en efectivo
El costo de reemplazo paga la reparación o el reemplazo sin descontar la depreciación. El valor real en efectivo la descuenta. La mayoría de las pólizas exigen asegurar la casa por al menos el 80 por ciento de su valor de reemplazo para recibir el beneficio de costo de reemplazo.
Deducibles
Las pólizas suelen tener dos deducibles, uno por huracán y otro para todos los demás riesgos, y algunas tienen un deducible aparte para el techo. Las opciones de deducible por huracán incluyen $500, 2 por ciento, 5 por ciento y 10 por ciento del límite de la vivienda, según el valor asegurado de la casa.
Límite de ley y ordenanza
Puede mantener el 25 por ciento del límite de la vivienda que viene incluido o elegir el límite del 50 por ciento por una prima adicional.
Situaciones de Florida que conviene conocer
Cuándo aplica el deducible por huracán
Aplica desde que se emite una advertencia de huracán para cualquier parte de Florida hasta 72 horas después de que termina la última vigilancia o advertencia de huracán, aunque la tormenta pierda fuerza después.
Un deducible por huracán al año
Con la misma aseguradora, usted paga un solo deducible por huracán en un año calendario. El estado recomienda presentar el reclamo aunque el daño sea menor que el deducible, para que el monto se acredite.
Compre antes de que venga una tormenta
No se puede obtener cobertura nueva o adicional una vez que se emite una vigilancia o advertencia de tormenta tropical o de huracán para cualquier zona de Florida.
La inundación es una póliza separada
El seguro contra inundaciones está disponible a través del Programa Nacional de Seguro contra Inundaciones o de aseguradoras privadas. Las pólizas del programa normalmente tienen un período de espera de 30 días, salvo que se compren al adquirir o refinanciar la casa.
Socavones (sinkholes)
Solo el colapso catastrófico del terreno se incluye automáticamente. Para que un reclamo por socavón esté cubierto bajo la cobertura opcional, debe haber daño estructural.
Descuentos por mitigación de viento
Las aseguradoras deben ofrecer descuentos o créditos por características que reducen los daños por tormentas de viento, como la resistencia del techo, las conexiones del techo a las paredes y la protección de ventanas y puertas.
Vivienda, bienes personales y responsabilidad civil
Qué abarca en general
ViviendaLa estructura de su casa y las estructuras adosadas, como un garaje.
Bienes personalesPertenencias como muebles, ropa y aparatos electrónicos.
Responsabilidad civilLesiones a otras personas o daños a su propiedad de los que usted podría ser legalmente responsable.
Qué revisar
ViviendaQue el límite refleje el costo de reconstruir, no el precio de compra ni el monto de la hipoteca.
Bienes personalesLos límites especiales para objetos de valor, y si los reclamos se pagan a costo de reemplazo o a valor real en efectivo.
Responsabilidad civilEl límite, y exclusiones como los accidentes de automóvil.
Qué evalúan las aseguradoras
Cada aseguradora tiene sus propias normas de suscripción y puede tomar hasta 60 días para decidir si una casa las cumple. Estos son los factores que, según la guía para consumidores de Florida, se suelen considerar.
Antigüedad y construcción
La antigüedad de la casa y cómo está construida. Por lo general cuesta más asegurar una casa de estructura de madera que una de ladrillo o mampostería.
El techo
La antigüedad del techo es un factor habitual de suscripción.
Plomería, cableado y sistemas
Los materiales de la plomería y del cableado eléctrico, la marca del panel eléctrico, y la antigüedad y el tipo de calefacción o aire acondicionado.
Ubicación
La ubicación de la casa puede ser un factor de suscripción, sobre todo cerca de la costa o en una isla de barrera.
Lo que hay en la propiedad
Ciertas razas de perros, un trampolín o áreas elevadas sin protección pueden impedir la cobertura con muchas aseguradoras.
El costo de reconstruir
El límite de la vivienda debe reflejar los precios actuales de materiales de construcción y de mano de obra. No incluye el valor del terreno.
Cómo solicitar una cotización de seguro de vivienda
No necesita tener todos los detalles resueltos para empezar.
1. Envíe su solicitud
Cuéntenos sobre su casa y comparta cómo comunicarnos con usted.
2. Un agente la revisa
Revisamos su solicitud y consideramos opciones que pueden ajustarse a sus necesidades.
3. Conversemos sobre sus opciones
Un agente se comunicará con usted para que pueda hacer preguntas y decidir cómo desea continuar.
Qué hacer si su casa sufre daños
Estos pasos provienen de la Declaración de Derechos del Propietario en Reclamos de Florida y de la guía para consumidores del estado. Su póliza y las instrucciones de su aseguradora van primero.
Repórtelo pronto
Presente el reclamo a su aseguradora lo antes posible. La ley de Florida por lo general exige dar aviso de un reclamo dentro de un año después de la fecha de la pérdida.
Evite más daños
Haga reparaciones de emergencia razonables y guarde los recibos de materiales y mano de obra.
Documente todo
Tome fotos o video de los daños antes y después de cualquier reparación.
Conserve lo dañado
No bote los bienes dañados hasta que el ajustador se lo indique. La aseguradora tiene derecho a inspeccionar los daños.
Llame antes de firmar
Comuníquese con su aseguradora antes de firmar cualquier contrato de reparación.
Lleve un registro
Anote las fechas, las horas y los nombres de todas las personas con quienes hable sobre el reclamo, y guarde copia de todo lo que firme.
Coberturas que pueden funcionar juntas
Según sus necesidades, estas pólizas pueden complementar la protección que está explorando.
- Seguro contra inundacionesLa mayoría de las pólizas de vivienda excluyen la inundación; se asegura por separado.Explorar cobertura
- Seguro de autoLa responsabilidad civil de la póliza de vivienda no cubre accidentes de automóvil.Explorar cobertura
- Seguro de bienes personales valiososLas pólizas de vivienda suelen tener límites especiales para joyas y antigüedades.Explorar cobertura
Por qué trabajar con un agente independiente
Una agencia independiente no depende de una sola aseguradora.
Más de una opción
Revisamos opciones de nuestras aseguradoras. Depende de la evaluación de cada una.
Orientación en lenguaje sencillo
Explicamos límites, exclusiones y deducibles antes de que decida.
Apoyo a medida que cambian las cosas
Un techo nuevo o una mudanza pueden cambiar lo que necesita. Revisamos su póliza con usted.
Preguntas sobre el seguro de vivienda
¿El seguro de vivienda cubre daños por inundación?
La mayoría de las pólizas de vivienda excluyen los daños por inundación. El seguro contra inundaciones es una póliza separada, disponible a través del Programa Nacional de Seguro contra Inundaciones o de aseguradoras privadas, y las pólizas del programa normalmente tienen un período de espera de 30 días. Pregunte a un agente por sus opciones.
¿Cómo funciona el deducible por huracán?
Es un deducible aparte, con frecuencia un porcentaje del límite de la vivienda, que aplica a los daños por viento durante un huracán. En Florida aplica una vez por año calendario mientras usted siga con la misma aseguradora. Para un segundo huracán en el mismo año, el deducible es el mayor entre lo que queda del deducible por huracán y su deducible para los demás riesgos.
¿Por qué mi casa está asegurada por un monto distinto al que pagué por ella?
El límite de la vivienda se basa en el costo de reconstruir la casa con los precios actuales de materiales y mano de obra. El precio de compra, el monto de la hipoteca y el valor fiscal no son guías confiables, y el valor del terreno no se incluye.
¿Cuánto tiempo tiene la aseguradora para responder a un reclamo?
Según la Declaración de Derechos del Propietario en Reclamos de Florida, usted debe recibir un acuse de recibo del reclamo dentro de 7 días y, sujeto a condiciones, el pago o la negación dentro de 60 días. El estado también ofrece mediación para reclamos en disputa.
¿Cómo obtengo una cotización de seguro de vivienda?
Complete el formulario de cotización o contáctenos. Un agente se comunicará con usted para revisar su información y sus opciones. Las cotizaciones y la cobertura dependen de la evaluación de la aseguradora y de los términos de la póliza.
¿Listo para una cotización de seguro de vivienda?
Cuéntenos sobre su casa y un agente le ayudará a revisar sus opciones.